Уменьшить срок или платёж после досрочного погашения
В модели Разумера «уменьшить срок» сохраняет регулярный платёж и позволяет закрыть долг раньше. «Уменьшить платёж» распределяет уменьшенный остаток по оставшимся месяцам и пересчитывает регулярный платёж. В обоих случаях досрочная сумма применяется после обычного платежа выбранного месяца.
Уменьшить срок или платёж после досрочного погашения
Оригинальная редакционная иллюстрация, созданная с помощью ИИ; не содержит данных расчёта.
Краткий ответ
В модели Разумера «уменьшить срок» сохраняет регулярный платёж и позволяет закрыть долг раньше. «Уменьшить платёж» распределяет уменьшенный остаток по оставшимся месяцам и пересчитывает регулярный платёж. В обоих случаях досрочная сумма применяется после обычного платежа выбранного месяца.
Универсально подходящего каждому варианта нет. Сравнивать нужно как минимум новый платёж, срок и сумму процентов при одинаковых исходных данных. Калькулятор не оценивает личный бюджет и не даёт персональную рекомендацию.
Чем отличаются два сценария
| Что сравниваем | Уменьшение срока | Уменьшение платежа |
|---|---|---|
| Остаток сразу после досрочной суммы | Уменьшается на внесённую сумму | Уменьшается на ту же сумму |
| Следующий регулярный платёж | Сохраняется | Пересчитывается на оставшийся срок |
| Расчётный срок | Может стать короче | Сохраняется при частичном погашении |
| Последний платёж | Корректируется до остатка | Корректируется до остатка |
Таблица описывает правила модели. Возможность выбора и порядок пересчёта по конкретному кредиту нужно проверить в договоре и обновлённом банковском графике.
Проверяемое сравнение на одних входных данных
Это самостоятельный учебный пример, а не предложение ставки или банковского продукта. Для обоих сценариев условия одинаковы:
- стоимость объекта — 1 500 000 ₽;
- первоначальный взнос — 300 000 ₽, сумма кредита — 1 200 000 ₽;
- постоянная номинальная ставка — 12% годовых;
- срок — 12 месяцев, первый регулярный платёж через один месяц;
- один досрочный платёж — 100 000 ₽ после регулярного платежа месяца 3;
- других досрочных платежей, комиссий и страховок нет;
- месячная ставка — 1%; денежные шаги округляются до копейки (половина копейки округляется вверх).
Исходный регулярный платёж — 106 618,55 ₽. После трёх обычных платежей остаток составляет 913 296,33 ₽. Дополнительные 100 000 ₽ уменьшают его до 813 296,33 ₽ в обоих сценариях. Различается только последующий график:
| Результат | Без досрочного платежа | Уменьшить срок | Уменьшить платёж |
|---|---|---|---|
| Регулярный платёж начиная с месяца 4 | 106 618,55 ₽ | 106 618,55 ₽ | 94 944,51 ₽ |
| Месяц полного погашения | 12 | 11 | 12 |
| Последний платёж | 106 618,51 ₽ | 103 895,75 ₽ | 94 944,49 ₽ |
| Проценты за весь график | 79 422,56 ₽ | 70 081,25 ₽ | 74 356,22 ₽ |
| Все выплаты, включая досрочную сумму | 1 279 422,56 ₽ | 1 270 081,25 ₽ | 1 274 356,22 ₽ |
Для этой модели сокращение срока даёт на 4 274,97 ₽ меньше процентов, чем пересчёт платежа. При уменьшении платежа регулярная сумма начиная с четвёртого месяца снижается на 11 674,04 ₽ относительно исходной. Обе разницы верны только при указанных допущениях.
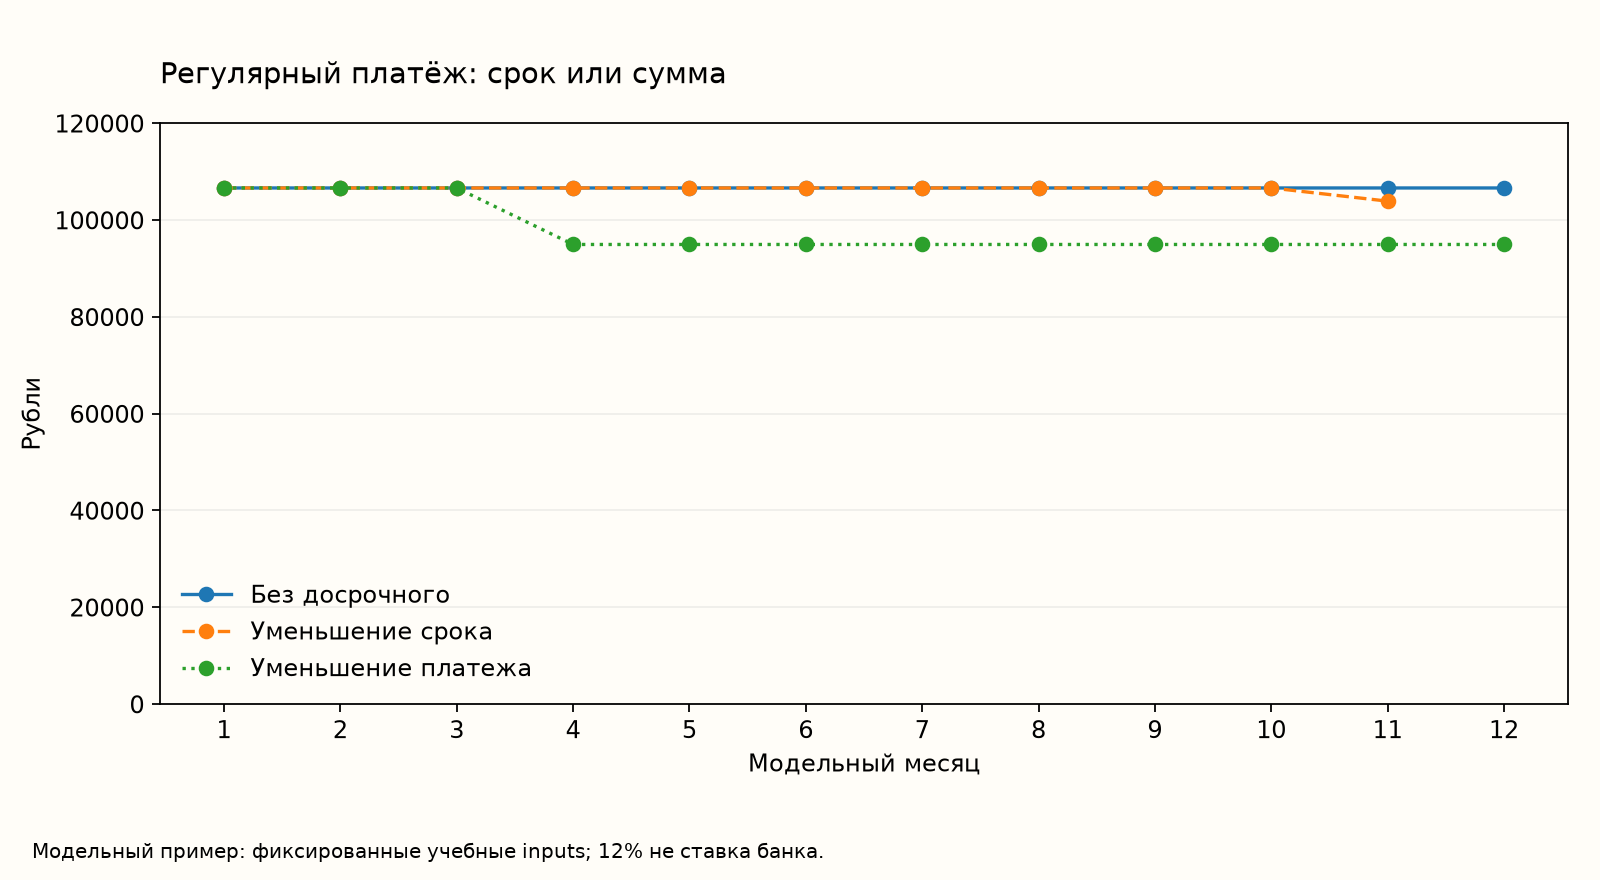
Данные графика — самостоятельный расчёт при условной ставке 12%, не рыночная статистика.
Почему проценты различаются
В обоих сценариях база начисления после третьего месяца одинакова, поэтому проценты четвёртого месяца также одинаковы — 8 132,96 ₽. При сохранении платежа 106 618,55 ₽ на основной долг направляется 98 485,59 ₽. При новом платеже 94 944,51 ₽ на основной долг направляется 86 811,55 ₽.
Так в первом сценарии остаток начинает уменьшаться быстрее. Следующие проценты рассчитываются от меньшей суммы, и модель завершается раньше. Во втором сценарии долг распределён на оставшиеся девять месяцев, поэтому сумма процентов в этом примере больше.
При нулевой ставке процентной разницы нет. При полном досрочном закрытии остатка оба графика прекращаются. Для очень малых сумм различия могут исчезать после округления, поэтому нужно читать фактический результат расчёта.
Как повторить сравнение в калькуляторе
В ипотечном калькуляторе сначала рассчитайте исходный график без досрочного платежа. Затем добавьте явный платёж на выбранный месяц и рассчитайте оба варианта по очереди. В каждом варианте сохраняйте одинаковые стоимость объекта, взнос, ставку, срок, месяц и сумму досрочного погашения.
Сопоставьте «Переплату», фактический срок и строки будущих платежей. В этой модели переплата равна сумме процентов, поскольку дополнительные расходы отсутствуют. Калькулятор не показывает календарную дату погашения и отдельную метрику «экономия на процентах»; разницу двух сценариев можно получить вычитанием их итогов.
Форма поддерживает явные разовые платежи. Выбор меньшего регулярного платежа сам по себе не задаёт дополнительные ежемесячные взносы. Если вы хотите рассмотреть ещё один досрочный платёж, его нужно отдельно добавить к сценарию.
Что проверить по реальному договору
Уточните, какие варианты изменения графика доступны, как указывается выбор, когда учитывается досрочная сумма и как получить новый график. Проверьте, затрагивает ли операция другие условия договора. Общий контекст — в ответах Банка России о кредитах.
Ограничения сравнения
Модель не учитывает точные календарные даты, фактическое число дней, изменение ставки, банковские правила округления, комиссии, страховки и другие расходы. Она не рассчитывает ПСК. Даты, суммы и порядок исполнения платежей нужно сверять с договором и графиком кредитора.
Меньшая сумма процентов и меньший регулярный платёж — разные результаты. Ни один из них сам по себе не определяет подходящий человеку вариант: калькулятор не знает его доходы, обязательства, резерв и допустимый риск.
Источники
- Банк России. Ответы на вопросы о кредитах — раздел о погашении. конкретные юридические сроки и обязанности в статье не пересказываются.