Досрочное погашение ипотеки: как меняется график
Частичный досрочный платёж уменьшает основной долг. В модели Разумера он применяется после регулярного платежа выбранного месяца. После этого можно сохранить прежний регулярный платёж и сократить расчётный срок либо пересчитать будущие платежи на оставшееся число месяцев.
Досрочное погашение ипотеки: как меняется график
Оригинальная редакционная иллюстрация, созданная с помощью ИИ; не содержит данных расчёта.
Краткий ответ
Частичный досрочный платёж уменьшает основной долг. В модели Разумера он применяется после регулярного платежа выбранного месяца. После этого можно сохранить прежний регулярный платёж и сократить расчётный срок либо пересчитать будущие платежи на оставшееся число месяцев.
Калькулятор показывает математический сценарий. Доступные варианты, дату списания и порядок действий нужно сверять с договором и новым графиком банка.
Что происходит с долгом
Обычный аннуитетный платёж состоит из процентов и части, которая уменьшает основной долг. Досрочная сумма в модели направляется на дополнительное уменьшение остатка после этого регулярного платежа:
проценты = остаток на начало × месячная ставка
погашение долга = регулярный платёж − проценты
новый остаток = остаток на начало − погашение долга − досрочная сумма
Проценты текущего модельного месяца уже начислены от остатка на его начало. Досрочная сумма изменяет базу для следующего месяца. При положительной ставке меньшая база уменьшает его проценты по сравнению со сценарием без досрочного платежа.
Один и тот же платёж, внесённый в разные модельные месяцы, влияет на разное число будущих начислений. Это объясняет, почему при сравнении нужно фиксировать не только сумму, но и момент внесения.
Проверяемый пример: 100 000 ₽ после третьего платежа
Все параметры условные и предназначены для демонстрации модели. Для воспроизведения в ипотечном калькуляторе укажите:
- стоимость объекта — 1 500 000 ₽;
- первоначальный взнос — 300 000 ₽, сумма кредита — 1 200 000 ₽;
- номинальную ставку — 12% годовых, постоянную весь срок;
- срок — 12 месяцев, первый регулярный платёж через один месяц;
- один досрочный платёж — 100 000 ₽ после регулярного платежа месяца 3;
- стратегию — «уменьшить срок»;
- других досрочных платежей, комиссий и страховок в модели нет.
Месячная ставка равна 1%. Денежные суммы на каждом шаге округляются до копеек (половина копейки округляется вверх). Регулярный платёж составляет 106 618,55 ₽. Начало графика:
| Месяц | Регулярный платёж | Проценты | В основной долг | Досрочно | Остаток |
|---|---|---|---|---|---|
| 1 | 106 618,55 ₽ | 12 000,00 ₽ | 94 618,55 ₽ | 0 ₽ | 1 105 381,45 ₽ |
| 2 | 106 618,55 ₽ | 11 053,81 ₽ | 95 564,74 ₽ | 0 ₽ | 1 009 816,71 ₽ |
| 3 | 106 618,55 ₽ | 10 098,17 ₽ | 96 520,38 ₽ | 100 000 ₽ | 813 296,33 ₽ |
После обычного третьего платежа остаток был бы 913 296,33 ₽. Досрочная сумма уменьшает его до 813 296,33 ₽. Поэтому проценты четвёртого месяца равны 8 132,96 ₽ вместо 9 132,96 ₽ в исходном графике.
При сохранении регулярного платежа модель заканчивается на 11-м месяце. Последний платёж скорректирован до 103 895,75 ₽. Проценты за весь график составляют 70 081,25 ₽; без досрочного платежа — 79 422,56 ₽. Разница двух модельных сумм процентов — 9 341,31 ₽. Она не включает расходы конкретного банковского договора.
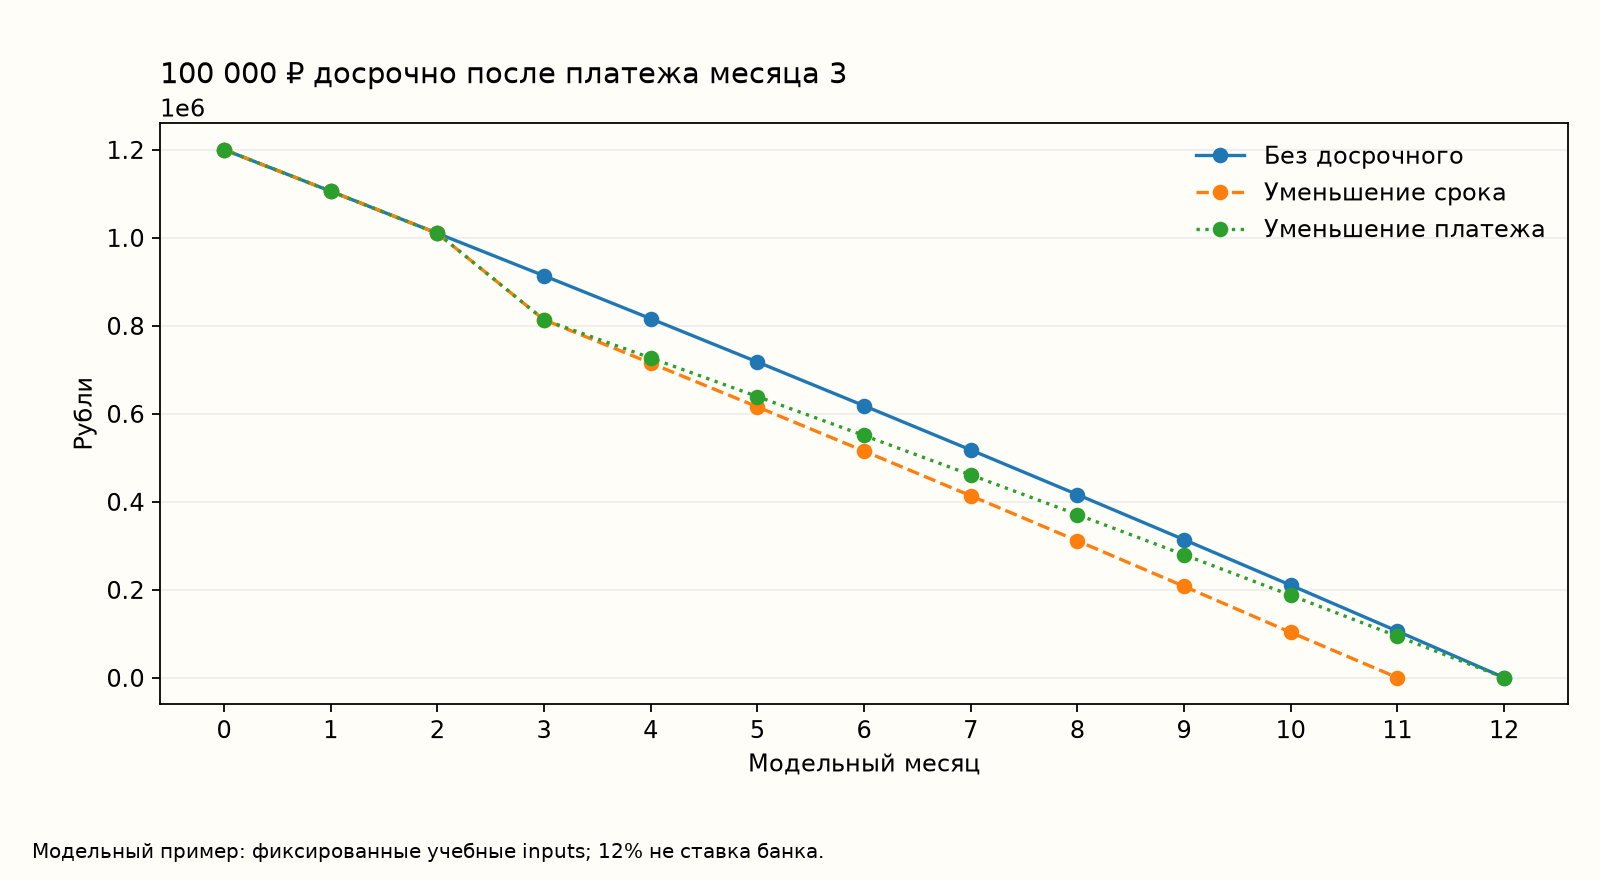
График построен по самостоятельному учебному расчёту, а не по данным банковского продукта.
Что меняется при выборе другой стратегии
Если при тех же исходных данных выбрать «уменьшить платёж», остаток после третьего месяца будет тем же — 813 296,33 ₽. Но будущий регулярный платёж пересчитывается на оставшиеся девять месяцев: он составляет 94 944,51 ₽. График заканчивается на 12-м месяце, а сумма процентов за весь срок равна 74 356,22 ₽.
Сравнение арифметики не определяет, как конкретному человеку распорядиться деньгами: модель не оценивает личный резерв, устойчивость дохода и другие способы использования суммы.
Особые случаи модели
При нулевой ставке проценты равны нулю в любом варианте. Если досрочная сумма полностью закрывает остаток, следующих строк графика нет. Очень малая сумма может не изменить отображаемый платёж после округления. Досрочную сумму больше оставшегося долга калькулятор не принимает.
Текущая форма поддерживает явные разовые досрочные платежи. Отдельного режима регулярной ежемесячной доплаты в ней нет: каждый рассматриваемый платёж задаётся пользователем.
Что сверить с условиями банка
Полезно проверить способ подачи заявления, день исполнения, сумму на счёте к списанию, возможность выбрать новый график и способ получить подтверждение операции. После исполнения сравните остаток, будущие даты и суммы с обновлённым графиком. Общий контекст досрочного возврата приведён в ответах Банка России о кредитах.
Ограничения расчёта
Модель делит номинальную годовую ставку на 12 и не учитывает точные даты, число дней в периоде, изменение ставки, страховки, комиссии и банковский порядок округления. Рассчитанные проценты и переплата не являются ПСК. Для исполнения платежей нужен график кредитора.
Материал объясняет арифметику и не является индивидуальной финансовой или юридической рекомендацией.
Источники
- Банк России. Ответы на вопросы о кредитах — раздел о погашении. конкретные юридические сроки и обязанности в этой статье не пересказываются.