Как срок кредита меняет платёж и сумму процентов
При одинаковых сумме и положительной ставке более длинный аннуитетный кредит уменьшает регулярный платёж, но увеличивает сумму процентов. Эти два результата нужно сравнивать вместе: меньшая ежемесячная нагрузка сама по себе не означает меньшую общую стоимость.
Как срок кредита меняет платёж и сумму процентов
Редакционная иллюстрация, созданная с помощью ИИ; не содержит данных расчёта.
Короткий ответ
При одинаковых сумме и положительной ставке более длинный аннуитетный кредит уменьшает регулярный платёж, но увеличивает сумму процентов. Эти два результата нужно сравнивать вместе: меньшая ежемесячная нагрузка сама по себе не означает меньшую общую стоимость.
Речь ниже идёт о модели с постоянной ставкой и платежами раз в месяц. Никаких текущих банковских предложений в примере нет.
Одна сумма, три срока
Модельный пример: кредит 300 000 ₽, номинальная годовая ставка 18%, без комиссий, страховок и досрочных платежей. Первое погашение происходит через месяц. Ставка 18% выбрана для расчёта и не описывает рынок.
| Срок | Регулярный платёж | Все платежи | Проценты за весь срок |
|---|---|---|---|
| 12 месяцев | 27 504,00 ₽ | 330 047,96 ₽ | 30 047,96 ₽ |
| 24 месяца | 14 977,23 ₽ | 359 453,54 ₽ | 59 453,54 ₽ |
| 36 месяцев | 10 845,72 ₽ | 390 445,84 ₽ | 90 445,84 ₽ |
Переход с 12 на 24 месяца уменьшает регулярный платёж на 12 526,77 ₽, одновременно добавляя 29 405,58 ₽ процентов. Переход с 24 на 36 месяцев уменьшает его ещё на 4 131,51 ₽, но добавляет 30 992,30 ₽ процентов. Срок удваивается или увеличивается в полтора раза, а платёж меняется в другой пропорции.
Почему так получается
В каждом месяце проценты начисляются на оставшийся долг. При меньшем регулярном платеже первоначальная сумма возвращается медленнее. Деньги дольше остаются непогашенными и участвуют в следующих начислениях.
В этой модели месячная ставка равна 18 / 100 / 12 = 0,015. Регулярный платёж вычисляется по формуле P × r × (1 + r)^n / ((1 + r)^n − 1), где P — сумма кредита, r — месячная ставка, n — число месяцев. Затем строится помесячный график с округлением денежных сумм до копейки.
Поэтому умножение отображаемого платежа на срок может немного отличаться от общей суммы. Например, 27 504,00 × 12 = 330 048,00 ₽, а итог графика — 330 047,96 ₽. Последний платёж корректируется до фактического остатка; разница в четыре копейки связана с округлением, а не со скрытым расходом.
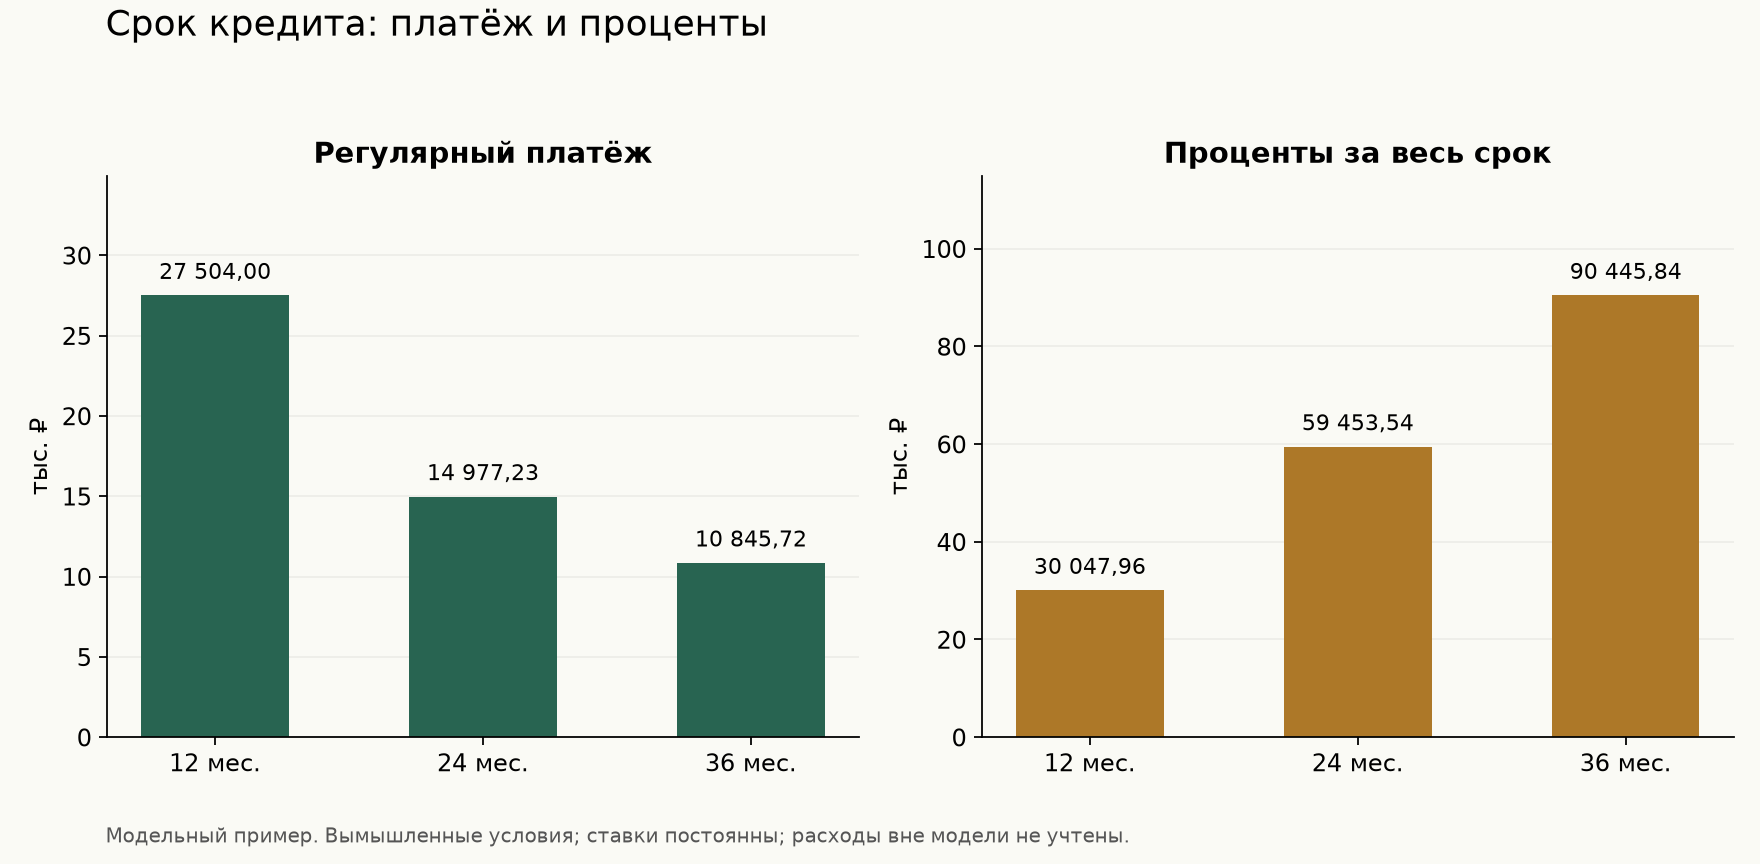
Модельный пример: с увеличением срока регулярный платёж снижается, а сумма процентов растёт.
Как повторить сравнение
Откройте кредитный калькулятор, задайте 300 000 ₽ и 18%, затем последовательно рассчитайте 12, 24 и 36 месяцев. Не меняйте другие условия между сценариями. Запишите регулярный платёж, сумму процентов и итоговую сумму погашения. Для сравнения реальных вариантов отдельно выпишите расходы, которых нет в этом калькуляторе.
После этого сопоставьте регулярный платёж с собственным календарём расходов. Калькулятор не знает, сколько денег необходимо вашей семье и в какие месяцы доход бывает ниже. Ни один из сроков таблицы не обозначен как подходящий конкретному человеку.
Где сравнение перестаёт работать
Результаты таблицы относятся только к неизменной ставке, одинаковой сумме и отсутствию досрочных погашений. При смене ставки, дополнительных платежах или иной схеме начисления нужен новый график. Сумма процентов здесь не является ПСК.
При нулевой ставке этот эффект исчезает: в модели без дополнительных расходов сумма всех платежей равна основной сумме независимо от срока. Меняется только её распределение по месяцам.