Вклад с пополнением: как отделить проценты от своих взносов
Итог вклада с пополнением состоит из начальной суммы, новых собственных взносов и начисленных процентов. Чтобы найти доход модели, вычтите из итогового баланса первые две части. Рост счёта сам по себе не показывает, сколько заработано на процентах.
Вклад с пополнением: как отделить проценты от своих взносов
Редакционная иллюстрация, созданная с помощью ИИ; не содержит данных расчёта.
Короткий ответ
Итог вклада с пополнением состоит из начальной суммы, новых собственных взносов и начисленных процентов. Чтобы найти доход модели, вычтите из итогового баланса первые две части. Рост счёта сам по себе не показывает, сколько заработано на процентах.
Модельный пример на год
Возьмём вымышленные условия: 100 000 ₽ в начале, 12% номинальных годовых, 12 месяцев, пополнение 10 000 ₽ каждый месяц, ежемесячная капитализация. Ставка служит только для примера и не описывает банковские предложения.
В модели Разумеры сначала начисляются проценты месяца, затем добавляется пополнение. Поэтому новые 10 000 ₽ участвуют в начислении со следующего месяца. Проценты присоединяются к балансу и в дальнейшем также участвуют в расчёте.
| Состав итоговой суммы | Сумма |
|---|---|
| Начальная сумма | 100 000,00 ₽ |
| Пополнения: 10 000 ₽ × 12 | 120 000,00 ₽ |
| Начисленные проценты до налога | 19 507,52 ₽ |
| Итоговый баланс | 239 507,52 ₽ |
Проверка: 239 507,52 − 100 000 − 120 000 = 19 507,52 ₽. Все пополнения остаются собственными деньгами вкладчика, а не процентным доходом.
Как сумма развивается по месяцам
Месячная ставка в примере равна 1%. В первом месяце проценты составляют 100 000 × 1% = 1 000 ₽. После капитализации и пополнения на балансе оказывается 111 000 ₽.
| Месяц | Остаток в начале | Проценты месяца | Пополнение после процентов | Баланс в конце |
|---|---|---|---|---|
| 1 | 100 000,00 ₽ | 1 000,00 ₽ | 10 000,00 ₽ | 111 000,00 ₽ |
| 2 | 111 000,00 ₽ | 1 110,00 ₽ | 10 000,00 ₽ | 122 110,00 ₽ |
| 3 | 122 110,00 ₽ | 1 221,10 ₽ | 10 000,00 ₽ | 133 331,10 ₽ |
Проценты увеличиваются потому, что увеличивается сумма для начисления. Это результат и пополнений, и капитализации. Таблица не предполагает повышения ставки.
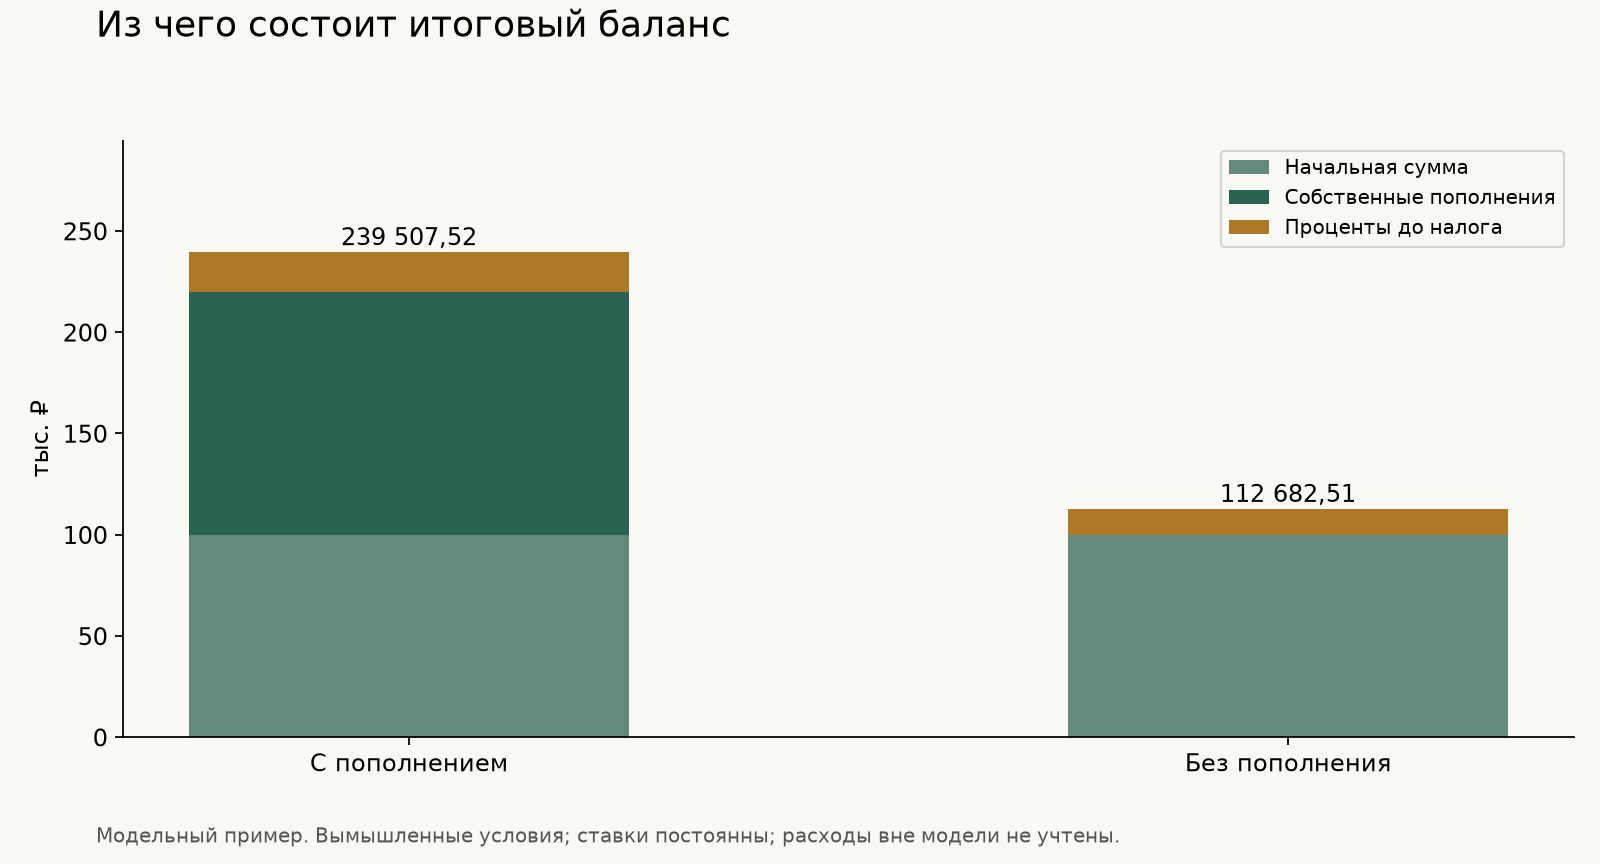
Модельный пример: собственные пополнения отделены от процентного дохода до налога.
Что изменилось благодаря пополнениям
Без пополнений, при тех же 100 000 ₽, 12% и 12 месяцах, модель даёт 112 682,51 ₽: из них проценты — 12 682,51 ₽. Итог с пополнениями выше на 126 825,01 ₽. Из этой разницы 120 000 ₽ — дополнительные взносы, а 6 825,01 ₽ — дополнительные проценты.
Нельзя назвать всю разницу доходом от пополнения. Нельзя и разделить 19 507,52 ₽ только на начальные 100 000 ₽ и считать результат годовой доходностью всех внесённых денег: разные взносы работают разное время. В частности, последнее пополнение в текущей модели уже не приносит процентов внутри выбранного срока.
Как проверить свой сценарий
Откройте калькулятор вклада, задайте начальную сумму, ставку, срок, размер пополнения и капитализацию. Сначала проверьте число пополнений: текущая модель делает одно в каждом месяце срока, включая последний. Затем сложите начальную сумму, все пополнения и проценты — итог должен совпасть с конечным балансом.
Для сравнения запустите второй расчёт с нулевым пополнением, сохранив остальные параметры. Разницу балансов разделите на дополнительные взносы и дополнительные проценты, как в примере выше.
Ограничения
Доход показан до налога. Калькулятор не учитывает фактическое число дней, досрочное расторжение, лимиты пополнения и условия конкретного банка. Постоянное ежемесячное пополнение не означает поддержку произвольных дат и сумм.