Капитализация вклада: как номинальная ставка превращается в модельную доходность
Номинальная ставка показывает процент годовых, записанный в договоре. Она сама по себе не сообщает итоговую сумму: результат зависит от базы начисления, периодичности выплаты процентов, капитализации, дат и сумм пополнений. При капитализации начисленные проценты присоединяются к вкладу, поэтому в следующем периоде процент рассчитывается уже с увеличенной суммы. Общее определение сложного процента приведено в «Банковской азбуке» Банка России, с. 9. Из брошюры используется только механика капитализации; её примеры, банковские ставки и исторические правовые сведения в модель не перенесены.
Капитализация вклада: как номинальная ставка превращается в модельную доходность
Оригинальная редакционная иллюстрация, созданная с помощью ИИ; не содержит данных расчёта.
Краткий ответ
Номинальная ставка показывает процент годовых, записанный в договоре. Она сама по себе не сообщает итоговую сумму: результат зависит от базы начисления, периодичности выплаты процентов, капитализации, дат и сумм пополнений. При капитализации начисленные проценты присоединяются к вкладу, поэтому в следующем периоде процент рассчитывается уже с увеличенной суммы. Общее определение сложного процента приведено в «Банковской азбуке» Банка России, с. 9. Из брошюры используется только механика капитализации; её примеры, банковские ставки и исторические правовые сведения в модель не перенесены.
Модельная доходность — результат расчёта при заранее заданных допущениях. Это не ставка банка, не прогноз и не налоговый результат. Чтобы расчёт можно было проверить, рядом с итогом должны быть указаны номинальная ставка, частота начисления, порядок округления и момент каждого пополнения.
Четыре величины, которые нельзя смешивать
| Величина | Что означает | Что не означает |
|---|---|---|
| Номинальная ставка | Указанная пользователем годовая ставка для модели | Не равна автоматически доходности за любой срок |
| Начисленные проценты | Сумма, рассчитанная за конкретный период на принятую в модели базу | Не всегда сразу увеличивает вклад |
| Капитализация | Присоединение начисленных процентов к сумме вклада | Не отменяет условия договора о датах и базе начисления |
| Модельная доходность | Отношение модельного дохода к выбранной базе сравнения | Не является универсальной характеристикой продукта |
Для фактического вклада исходными данными служат условия и договор, а не только крупное число ставки. Перед сравнением нужно проверить базу начисления, даты выплаты, возможность пополнения и правила капитализации.
Как работает капитализация в простой месячной модели
Для учебной модели с постоянной номинальной ставкой и ежемесячным начислением:
месячная_ставка = номинальная_годовая_ставка_в_процентах / 100 / 12
проценты_месяца = round_half_up(
    остаток_до_начисления × месячная_ставка,
    2 знака после запятой
)
остаток_после_начисления = остаток_до_начисления + проценты_месяца
Это порядок начисления: процент каждого модельного месяца округляется до копейки (половина копейки округляется вверх), при котором третья цифра 5 и больше увеличивает вторую цифру на единицу. При капитализации уже округлённый процент входит в остаток следующего месяца. Пополнение добавляется после начисления процентов этого месяца.
Если проценты не присоединяются к вкладу, остаток для следующего начисления в этой модели не увеличивается, а проценты накапливаются отдельно. Если присоединяются — увеличивается. В математической модели без промежуточного округления для одной начальной суммы можно записать степенную формулу:
итог = начальная_сумма × (1 + номинальная_ставка_в_процентах / 100 / 12)^12
Эта степенная запись объясняет сложный процент, но не является контрактом калькулятора: она не округляет каждый месячный процент и может отличаться от результата калькулятора на копейки. Все числа ниже получены только помесячной рекуррентной формулой с округлением до копейки. В договоре могут использоваться фактическое число дней, иной процентный период, другие правила округления и даты выплаты.
Проверяемый пример без пополнений
Допущения:
- начальная сумма — 100 000 ₽;
- срок — 12 месяцев;
- номинальная ставка — 12% годовых, это учебное значение, а не текущая ставка рынка;
- ставка постоянна весь срок;
- начисление происходит один раз в конце каждого модельного месяца;
- при капитализации проценты сразу добавляются к остатку;
- процент каждого месяца округляется до копейки (половина копейки округляется вверх);
- комиссий, досрочного закрытия и налогового расчёта нет.
Сравнение:
Без капитализации:
100 000 × 12% = 12 000 ₽ дохода
Итоговая сумма вместе с выплаченными процентами = 112 000 ₽

С ежемесячной капитализацией:
проценты месяца = round_half_up(остаток на начало × 0,01; 2)
остаток на конец = остаток на начало + проценты месяца
Итог после 12 помесячных шагов = 112 682,51 ₽
Модельный доход = 12 682,51 ₽
Модельная доходность за 12 месяцев = 12 682,51 / 100 000 = 12,68251%
Разница 682,51 ₽ возникает потому, что со второго месяца процент начисляется в том числе на ранее присоединённые проценты. Она справедлива только для перечисленных допущений и помесячного порядка калькулятор.
Что меняет ежемесячное пополнение
Момент пополнения влияет на расчёт. В следующем примере 10 000 ₽ добавляются после начисления процентов в конце каждого месяца:
проценты_месяца = round_half_up(остаток_на_начало × 0,01; 2)
остаток_после_пополнения = остаток_на_начало + проценты_месяца + 10 000
При начальной сумме 100 000 ₽, ставке 12% годовых и 12 пополнениях:
Собственные взносы = 100 000 + 12 × 10 000 = 220 000 ₽
Модельный итог = 239 507,52 ₽
Модельный доход = 239 507,52 − 220 000 = 19 507,52 ₽
Отношение дохода ко всем взносам = 19 507,52 / 220 000 = 8,8671%
Последнее отношение нельзя называть эффективной годовой ставкой: пополнения находились во вкладе разное время. Для корректного сравнения потоков по датам потребовалась бы отдельная метрика с календарём денежных потоков. В рамках этой модели показываются только итоговая сумма, сумма внесений и начисленный доход до налога.
Как проверить расчёт вручную
- Запишите начальную сумму, срок и номинальную годовую ставку.
- Зафиксируйте частоту начисления и момент пополнения: до начисления или после него.
- Для каждого периода рассчитайте процент и сразу округлите его до копейки (половина копейки округляется вверх).
- Сохраните остаток на начало, округлённые проценты, пополнение и остаток на конец.
- В каждом месяце проверьте равенства
остаток на конец = остаток на начало + округлённые проценты + пополнениеиостаток на конец = все взносы к этой дате + накопленный модельный доход. - Сопоставьте модель с таблицей условий вклада: допускаются ли пополнения, когда выплачиваются проценты и присоединяются ли они к сумме.
- Не переносите результат учебной модели на вклад с переменной ставкой, дневным начислением или досрочным закрытием.
Что материал не учитывает
- налог на процентный доход и индивидуальный налоговый результат;
- изменение покупательной способности денег и инфляцию;
- переменную или ступенчатую ставку;
- фактическое число дней в месяце и году;
- банковские правила округления каждого начисления;
- перенос даты операции из-за выходных;
- частичное снятие, минимальный остаток и досрочное прекращение договора;
- ограничения на сумму и дату пополнения;
- комиссии, связанные продукты и иные условия конкретного банка;
- изменение условий продукта после расчёта.
Материал объясняет арифметику модели и не является персональной финансовой рекомендацией. Для фактического результата нужны договор, таблица основных условий и календарь операций конкретного вклада.
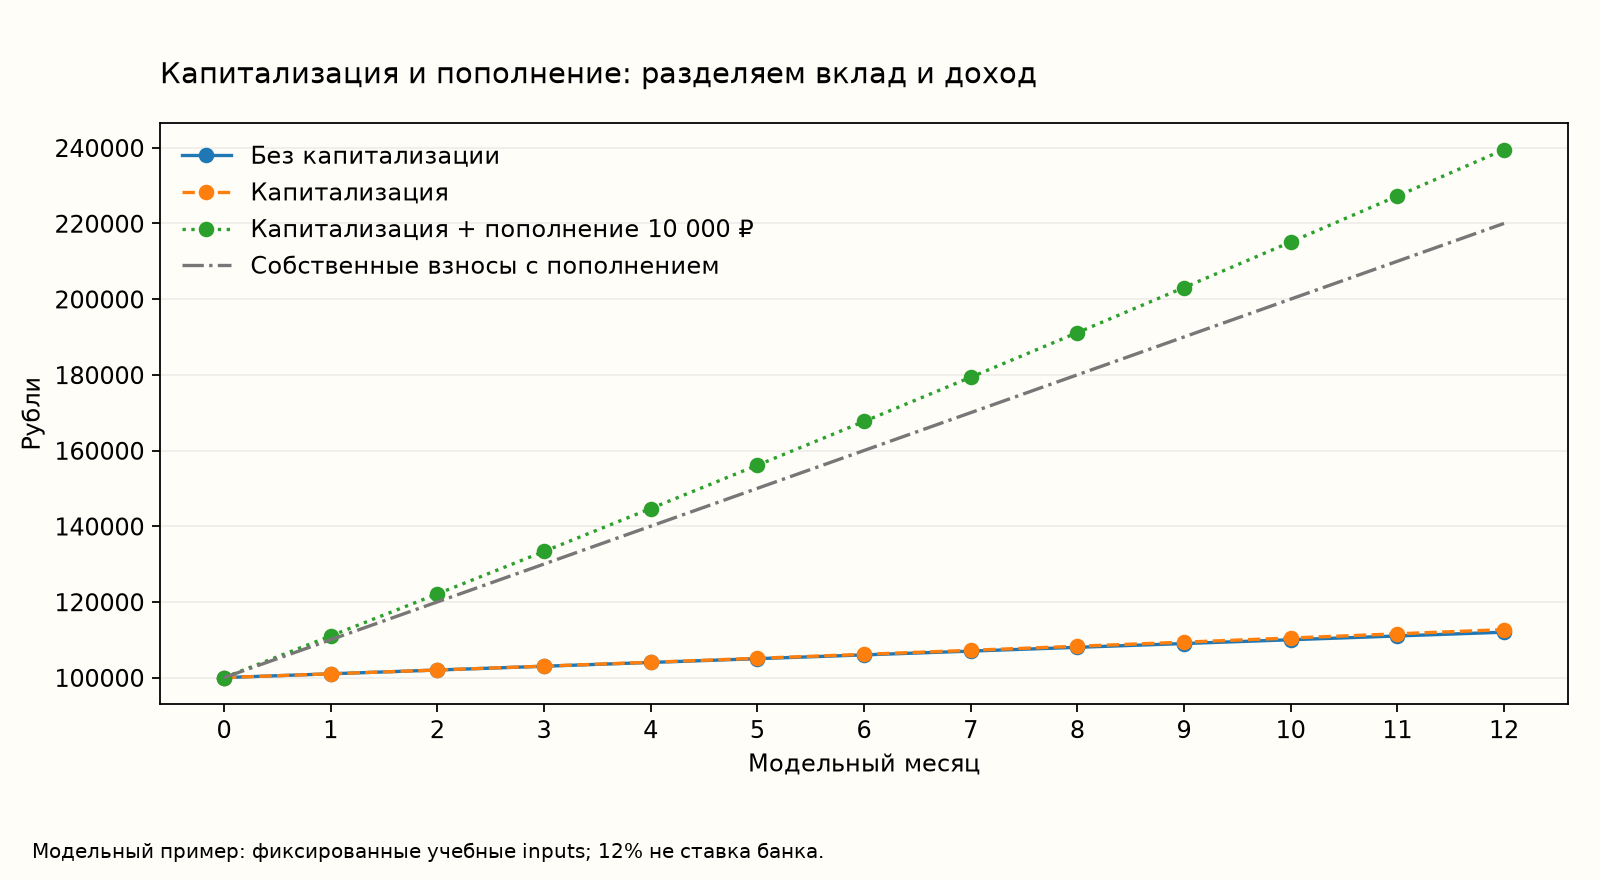
График построен по самостоятельной месячной модели. В варианте с пополнением 220 000 ₽ — собственные внесённые деньги, поэтому рост итоговой суммы нельзя полностью считать процентным доходом. Ставка 12% условная.
Посчитать свой пример
В калькуляторе вклада можно задать начальную сумму, срок, номинальную ставку, режим капитализации и ежемесячное пополнение. Для первого примера укажите 100 000 ₽, 12 месяцев, 12% и пополнение 0 ₽, затем сравните два режима капитализации. Для второго добавьте ежемесячное пополнение 10 000 ₽, оставив остальные условия прежними.
Калькулятор показывает итог, начисленные проценты и внесения. Отношения дохода из статьи рассчитаны отдельно; они не являются отдельным показателем интерфейса.
Источники
Пример не использует статистику ставок или данные банковского предложения.
Банк России. «Банковская азбука», с. 9 — историческая просветительская брошюра. Используется только определение капитализации; текущие правовые правила, налог, страховка и рыночные условия по ней не устанавливаются.