Как устроен аннуитетный платёж
Аннуитетный платёж — это регулярный платёж одинакового размера при неизменных исходных условиях модели. Внутри него есть две части: проценты за пользование остатком долга и погашение основного долга. В начале срока остаток больше, поэтому на проценты приходится более крупная часть платежа. По мере уменьшения долга процентная часть снижается, а часть, погашающая основной долг, растёт.
Как устроен аннуитетный платёж
Оригинальная редакционная иллюстрация, созданная с помощью ИИ; не содержит данных расчёта.
Краткий ответ
Аннуитетный платёж — это регулярный платёж одинакового размера при неизменных исходных условиях модели. Внутри него есть две части: проценты за пользование остатком долга и погашение основного долга. В начале срока остаток больше, поэтому на проценты приходится более крупная часть платежа. По мере уменьшения долга процентная часть снижается, а часть, погашающая основной долг, растёт.
Одинаковый размер платежа не означает, что долг каждый месяц уменьшается на одну и ту же сумму. Первый или последний платёж в договоре также может отличаться из-за дат, правил начисления и округления.
Из чего складывается платёж
В модели Разумера сумма кредита равна стоимости объекта за вычетом первоначального взноса. Для расчёта используются:
- сумма кредита;
- номинальная годовая ставка;
- срок в календарных месяцах;
- предположение, что первый регулярный платёж будет через один месяц после выдачи.
Месячная ставка в модели равна годовой ставке, делённой на 100 и на 12. Если месячная ставка больше нуля, регулярный платёж рассчитывается так:
monthlyRate = annualRate / 100 / 12

payment = principal × monthlyRate × (1 + monthlyRate)^termMonths
          / ((1 + monthlyRate)^termMonths − 1)
При нулевой ставке сумма кредита просто делится на количество месяцев.
Для каждого месяца модель сначала рассчитывает проценты от остатка долга на начало месяца, а затем направляет оставшуюся часть регулярного платежа на основной долг:
interest = openingBalance × monthlyRate
principalPart = payment − interest
closingBalance = openingBalance − principalPart
Последний платёж корректируется до фактического остатка, чтобы расчётный долг завершился нулём. Месячная ставка и коэффициент аннуитета вычисляются с повышенной точностью. Регулярный платёж, проценты и остаток округляются до копеек (половина копейки округляется вверх) на каждом денежном шаге графика.
Почему доля процентов сначала больше
Проценты в этой модели зависят от остатка долга. В первый месяц расчёт ведётся от всей суммы кредита. После каждого платежа основной долг уменьшается, поэтому в следующем месяце проценты рассчитываются уже от меньшей суммы.
Сам регулярный платёж при неизменных условиях остаётся прежним. Поэтому снижение процентной части освобождает внутри него больше места для погашения основного долга. Это свойство расчётной модели, а не отдельный дополнительный платёж заёмщика.
Пример расчёта
Это учебный пример расчёта, а не ставка банка и не предложение кредита. Для воспроизведения в форме: стоимость объекта — 1 500 000 ₽, первоначальный взнос — 300 000 ₽, сумма кредита — 1 200 000 ₽, номинальная годовая ставка — 12%, срок — 12 месяцев, досрочных платежей нет. По модели Разумера регулярный платёж составляет 106 618,55 ₽.
| Месяц | Регулярный платёж | Проценты | Основной долг | Остаток после платежа |
|---|---|---|---|---|
| 1 | 106 618,55 ₽ | 12 000,00 ₽ | 94 618,55 ₽ | 1 105 381,45 ₽ |
| 2 | 106 618,55 ₽ | 11 053,81 ₽ | 95 564,74 ₽ | 1 009 816,71 ₽ |
| 11 | 106 618,55 ₽ | 2 100,81 ₽ | 104 517,74 ₽ | 105 562,88 ₽ |
| 12 | 106 618,51 ₽ | 1 055,63 ₽ | 105 562,88 ₽ | 0,00 ₽ |
В таблице видно: размер регулярного платежа не меняется до последнего месяца, но процентная часть уменьшается, а погашение основного долга растёт. Последний платёж немного скорректирован до фактического остатка. Расчётный модуль округляет денежные величины до копеек и сводит полный график с итогом в пределах одной копейки.
Что меняет результат
При одной и той же схеме на результат влияют сумма кредита, ставка и срок. Досрочное погашение также меняет дальнейший график: в модели Разумера оно применяется после регулярного платежа выбранного месяца и может уменьшать срок либо последующие платежи — в зависимости от выбранной стратегии.
Сравнивать варианты следует по нескольким показателям сразу: регулярному платежу, общей сумме процентов по модели, сроку и собственным ограничениям бюджета. Сам по себе меньший ежемесячный платёж не доказывает, что один вариант подходит конкретному человеку лучше другого.
Ограничения модели
- Расчёт ориентировочный и не является банковской офертой, гарантией одобрения или финансовой рекомендацией.
- Расчётный период модели — один месяц; для него применяется одна двенадцатая номинальной годовой ставки. Фактическое число дней и точные даты не учитываются.
- Текущая модель не рассчитывает ПСК, не принимает связанный набор комиссий, страховок и иных денежных потоков и не реализует установленную законом методику ПСК. Добавление отдельной суммы само по себе не превращает аннуитетный график в ПСК.
- При переменной ставке, изменении условий договора, отсрочке или реструктуризации фактический график может измениться.
- Порядок и срок досрочного погашения нужно сверять с условиями конкретного договора; расчёт Разумера показывает только выбранный сценарий.
- Для платежей по реальному кредиту приоритет имеет график и условия кредитора, а не результат онлайн-калькулятора.
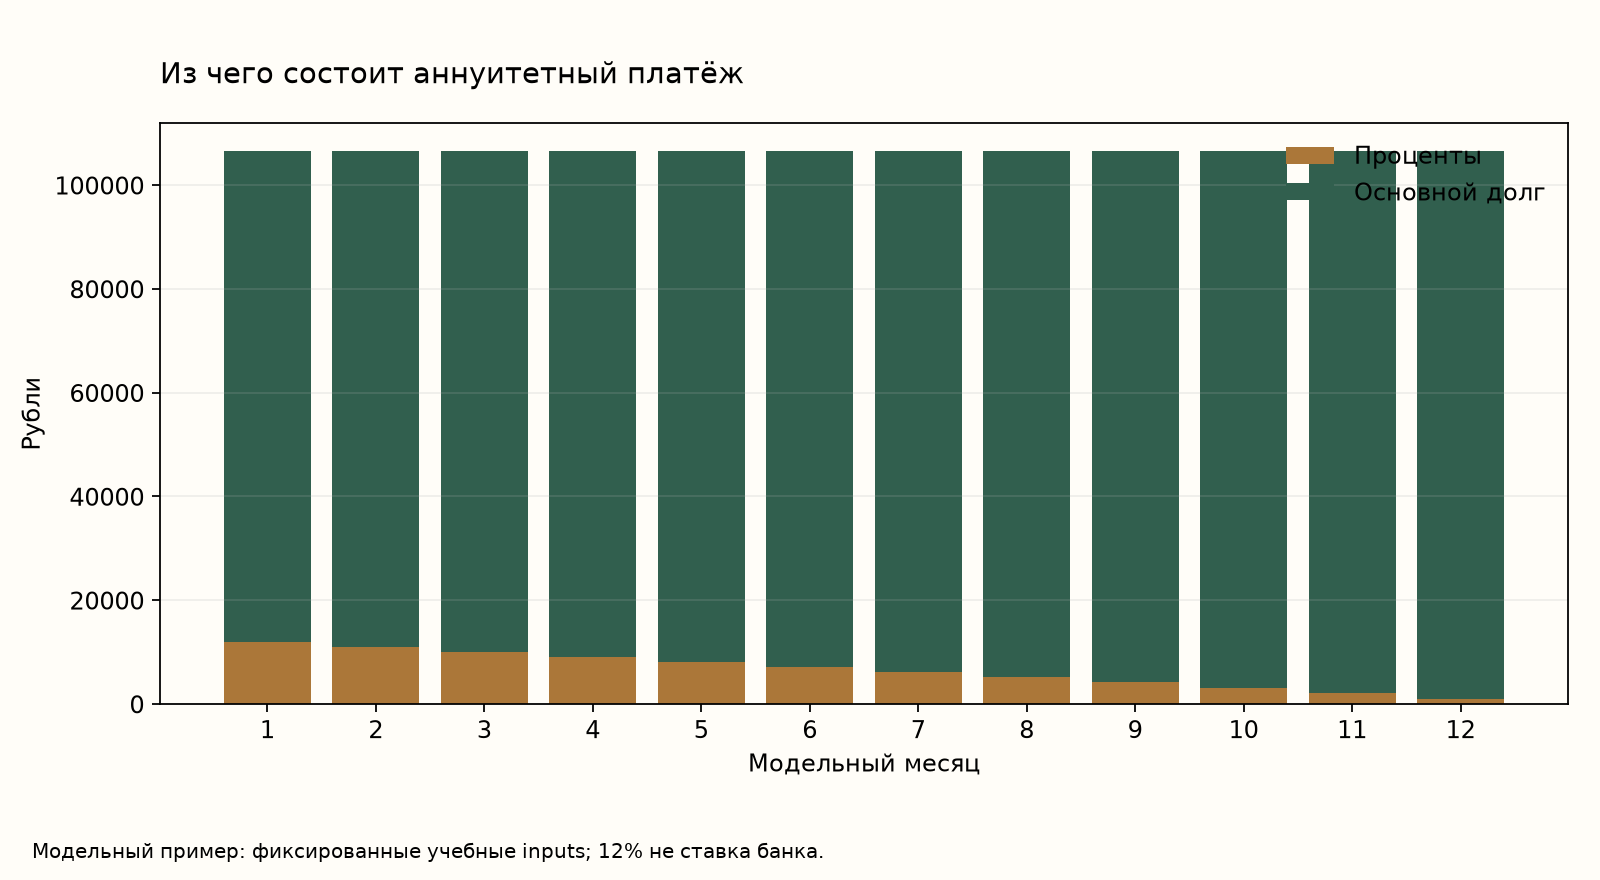
График построен по самостоятельному учебному расчёту. Ставка 12% — условный ввод, а не рыночные данные.
Рассчитать свой сценарий
В ипотечном калькуляторе можно указать стоимость объекта, первоначальный взнос, ставку и срок, затем открыть полный график.
Источники
- Банк России. «Ипотечное кредитование» — брошюра 2014 года о составе и схемах платежей. Используется только для общего объяснения механики.